Lic. Pablo A. Lara – Director de ESTRATECO Consultores.
En el sexto mes del año se verificó una recuperación parcial del total de envíos al mercado de los principales insumos para la construcción, luego de la contracción observada en mayo, cuando el factor climático influyó negativamente. Pero, a medida que avanza el año, se consolida un escenario de ‘estancamiento’, más allá de la tasa de variación positiva que surge de comparar con igual mes de 2024, la que se explica por la baja base de comparación que establecieron los primeros seis meses del año pasado. Y lo mismo ocurre con la heterogeneidad de comportamientos entre insumos. Por su parte, en julio los despachos realizados por las empresas que integran el Grupo Construya, destinados a obras residenciales, se mantuvieron casi en el mismo nivel del mes anterior y de julio de 2024. Y la misma evolución describió el nivel de ocupación formal en la industria de la construcción en mayo, que cumplió tres meses consecutivos de estabilidad. Pero, cuando se mira hacia adelante, se destaca la recuperación gradual de la superficie autorizada para construir obras privadas en el conjunto de los principales municipios del país.
CONTEXTO
una recuperación muy gradual de la inversión pública, traccionada sólo por provincias y municipios, luego de la parálisis que se registró entre finales de 2023 y comienzos del año en curso.
Así como en los períodos de ‘cepo cambiario’ e inflación alta y creciente, la brecha entre el dólar oficial y el dólar ‘libre’ favorece la inversión privada en construcción y paraliza el mercado inmobiliario, cuando se revierten las expectativas sobre el futuro, como ocurrió desde finales de 2023, y las restricciones cambiarias se van levantando, la brecha se va reduciendo, el proceso inflacionario va perdiendo impulso y el dólar pierde rápidamente poder adquisitivo, el mercado inmobiliario se reactiva de forma apreciable, dando lugar a un proceso de absorción del stock de unidades disponibles. A su vez, en estos contextos el resurgimiento del crédito hipotecario actúa como un potenciador del proceso. Pero, a la inversa, la puesta en marcha de nuevos proyectos constructivos se ve afectada negativamente, hasta que la relación entre el precio de venta del metro cuadrado construido (nuevos y usados) y el costo de la construcción, ambos medidos en moneda dura, se nivela nuevamente.
Lo que se viene observando en los últimos veinte meses es un proceso similar al que se registró durante 2017 y el primer semestre de 2018, luego de la parálisis que se verificó durante la vigencia del ‘cepo cambiario’ implementado entre octubre de 2011 y diciembre de 2015.
En tanto, del lado de la inversión pública en construcción, la ‘retirada’ del gobierno nacional todavía está lejos de ser compensada por otros actores de la cadena de valor, públicos y/o privados.
Además, como ya lo señalamos en todos los Informes previos, la demanda de insumos como cobertura del capital de trabajo perdió sentido, en la medida que el proceso de inflación alta y creciente desapareció y la tasa de interés real se volvió positiva, algo que en los últimos cuarenta y cinco días se potenció de forma apreciable.
LOS NÚMEROS
En junio el Indicador Sintético de Actividad de la Construcción (ISAC) corregido por estacionalidad mostró un rebote de 0,9% con relación al mes anterior. Fue una recuperación parcial, ya que en mayo el factor climático había provocado una caída de 1,8% mensual.
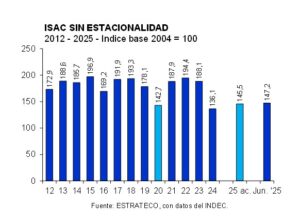
Ahora bien, cuando se observa la evolución desde finales de 2024 hasta junio de 2025, surge que el total de los despachos de insumos está ‘estancado’ (ver gráfico siguiente), si bien se sostiene 10,8% por encima del promedio alcanzado en la primera mitad del año pasado, producto de la baja base de comparación que estableció este último período.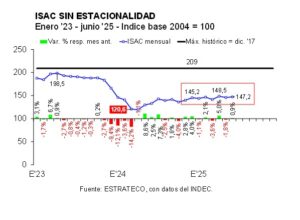
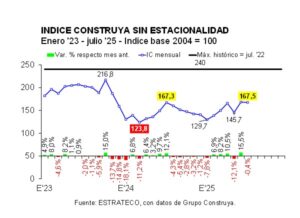
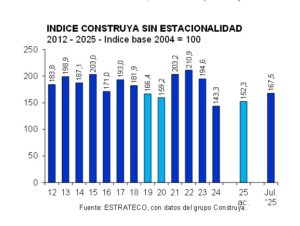
Por su parte, durante julio el Índice Construya (IC) se mantuvo en el nivel del mes anterior y de julio del año pasado. Este indicador viene describiendo un comportamiento más volátil que el ISAC en los últimos tiempos, pero al igual que el indicador oficial en los últimos meses su proceso de recuperación también perdió fuerza
VER NOTA COMPLETA: INFORME CONSTRUYA: ¿QUÉ DICEN LOS INDICADORES SECTORIALES?